
Ekim ayındaki ulusal pik demir piyasasına baktığımızda, fiyatların önce yükselme, sonra düşme eğilimi gösterdiğini görüyoruz.
Ulusal Gün'den sonra birçok noktada COVID-19 salgını patlak verdi; çelik ve hurda çelik fiyatları düşmeye devam etti; ve dökme demire olan talep beklenenden düşük oldu. Kasım ayında, kuzey bölgesi art arda ısıtma sezonuna girecek ve piyasanın mevsimsel durgunluğu da başlayacak.
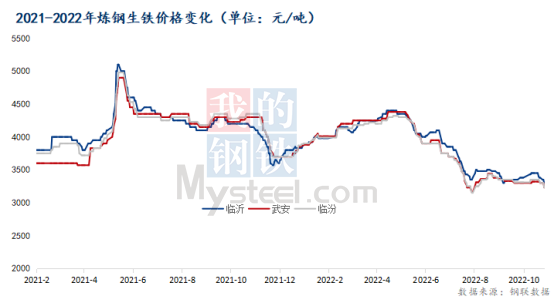
1. Ekim ayında pik demir fiyatları önce yükseldi, sonra düştü ve işlemlerin odağı aşağıya kaydı.
Ekim ayının başında, ton başına 100 yuanlık ilk kok fiyat artışı tamamen uygulandı, pik demirin maliyeti tekrar arttı, üst üste bindirilmiş çelik ve hurda çelik fiyat trendi güçlüydü ve alt kademe dökümhaneler bayram öncesinde depolarını doldurduktan sonra, pik demir şirketleri ağırlıklı olarak daha fazla üretim siparişi verdi ve bunların çoğu stoktaydı. Tüccarlar düşük veya negatif stok durumunda daha fazla sipariş vermeye istekliydi. Daha sonra, çeşitli yerlerde salgın önleme ve kontrolünün sıkılaştırılmasıyla bazı bölgelerde ulaşım kısıtlandı. Siyah bazlı vadeli işlemler, çelik, hurda çelik vb. düşüş eğilimindeydi ve düzeltmeler yapıldı. Ayrıca, Fed'in faiz artırımı beklentileri çok güçlüydü ve tüccarlar iyimser değildi. Sevkiyatı teşvik etmek için bazı tüccarlar düşük fiyatlar belirledi. Fiyat üzerinden mal satışı fenomeni nedeniyle, pik demir işletmelerinin fiyat teklifleri de birbiri ardına düşürüldü.
31 Ekim itibarıyla, Linyi'deki çelik üretiminde kullanılan L8-L10 pik demirinin fiyatı aylık bazda 130 yuan/ton azalarak 3.250 yuan/ton'a, Linfen'deki fiyat ise 160 yuan/ton azalarak 3.150 yuan/ton'a geriledi; Linyi'deki döküm pik demiri Z18'in fiyatı aylık bazda 100 yuan/ton azalarak 3.500 yuan/ton'a, Linfen'deki fiyat ise aylık bazda 10 yuan/ton azalarak 3.660 yuan/ton'a düştü; Linyi'deki sfero döküm demiri Q10'un fiyatı aylık bazda 70 yuan/ton azalarak 3.780 yuan/ton'a, Linfen'deki fiyat ise aylık bazda 20 yuan/ton azalarak 3.730 yuan/ton'a geriledi.
2. Ülkedeki dökme demir işletmelerinin yüksek fırın kapasitesinin kullanım oranı hafifçe düştü.
Ekim ayının ortalarından başlarına doğru, pik demir işletmeleri birçok ön üretim siparişi verdi ve çoğu üreticinin stokları düşük seviyedeydi. Pik demir işletmeleri inşaata başlama konusunda hala istekliydi ve bazı yüksek fırınlar üretime yeniden başladı. Daha sonra, Shanxi, Liaoning ve diğer yerlerdeki salgın durumu nedeniyle, pik demir fiyatı düşmeye devam etti, pik demir işletmelerinin karı daraldı veya zarar durumuna düştü ve üretim şevki azaldı. İşletmelerin yüksek fırın kapasitesinin kullanım oranı %59,56 oldu; bu, önceki haftaya göre %4,30 ve önceki aya göre %7,78 düşüş gösterdi. Pik demirin fiili haftalık üretimi yaklaşık 265.800 ton oldu; bu, bir önceki haftaya göre 19.200 ton ve bir önceki aya göre 34.700 tonluk bir düşüş anlamına geliyor. Fabrika stokları 467.500 ton olup, bir önceki haftaya göre 22.700 ton, bir önceki aya göre ise 51.500 ton artış göstermiştir. Mysteel istatistiklerine göre, bazı yüksek fırınlar Kasım ayından sonra üretime ara verecek ve tekrar başlayacak, ancak odak noktaları pik demir talebi ve kar olacağından, yüksek fırınların kapasite kullanım oranı hafifçe dalgalanacaktır.
3. Küresel pik demir üretimi hafifçe artıyor.
Kuzey Çin'deki inşaat sahaları birbiri ardına yaşanan kapanmalarla karşı karşıya kalırken, çelik talebi geleneksel anlamda sezon dışı döneme girdi. Ayrıca, çelik piyasasındaki arz ve talep dengesinin kısa vadede önemli ölçüde iyileşmesi beklenmiyor ve çelik fiyatlarının ağırlık merkezinin Kasım ayında da aşağı yönlü hareket etmeye devam etmesi öngörülüyor. Kapsamlı bir değerlendirme yapıldığında, çeşitli çelik fabrikalarının hurda kullanımı düşük seviyede kalmaya devam ediyor, piyasa tüccarları daha az güvenli ve karamsar bir tutum sergiliyor ve hurda ticaret hacmi büyük ölçüde azaldı. Bu nedenle, hurda fiyatları dalgalanmaya ve zayıflamaya devam edebilir.
Dökme demir fiyatlarındaki düşüş devam ederken, çoğu dökme demir işletmesi zarar durumunda ve inşaata başlama hevesi azalmış durumda. Bazı yüksek fırınlar bakım için yeni kapanmalar eklerken, bazı işletmeler de üretime yeniden başlamayı erteledi ve dökme demir arzı azaldı. Bununla birlikte, dökme demire yönelik alt sektör talebi durgun ve alımlar, aşağı yönlü alım yerine yukarı yönlü alım mantığından etkileniyor; alt sektör dökümhaneleri sadece az miktarda temel ihtiyaç maddesi satın alıyor, dökme demir şirketleri sevkiyat konusunda engelleniyor ve stoklar birikmeye devam ediyor; dökme demir piyasasındaki güçlü arz ve zayıf talep durumunun kısa vadede iyileşmesi beklenmiyor.
Kasım ayına bakıldığında, pik demir piyasası hala uluslararası ekonomideki gerileme ve zayıf iç ekonomik büyüme gibi olumsuz faktörlerin etkisi altında. Hammadde maliyetleri ve alt kademe talebin zayıf olması da bu olumsuzluklara katkıda bulunuyor. Olumlu faktörlerin desteği olmadan, Kasım ayında iç piyasa pik demir fiyatının zayıf bir performans sergilemesi bekleniyor.
Dökme demir piyasası düşüşünü sürdürüyor ve piyasa istikrarsız. Bu durum, Dinsen Impex Corp'u bu alandaki zorluklarla yüzleşmeye, istikrarsız bir ortamda Çin dökümhanelerinin ve Çin boru hatlarının gelişim potansiyelini araştırmaya, dökümhane alanında yeni fırsatlar bulmaya ve dökme demir ihracatı müşterileriyle denge ve istikrarı korumaya daha da teşvik ediyor.
Yayın tarihi: 08.11.2022



